

Siga o Times Brasil - Licenciado Exclusivo CNBC no

 Nobel de Economia 2026: Robert Hall e Michael Woodford são premiados por estudos sobre estabilização econômica
CEOs da Intel e da Broadcom alertam que falta de capital pode limitar avanço da IA
CEO do TikTok prevê grandes avanços científicos com IA nos próximos três anos
CEO da Stellantis defende incentivos à produção de carros na Europa diante do avanço chinês
Zelensky diz que Ucrânia aceita cessar-fogo energético, mas cobra compromisso da Rússia
Publicado 12/10/2026 • 13:30 | Atualizado há 1 hora
Compartilhar


Mestre pela FGV-EESP. Professor de Finanças na FGV. Coordenador dos programas de pós-graduação da B7 Business School. Managing Director da DataBay, fintech de inteligência de dados para o mercado de capitais. Presença constante na mídia sobre economia e gestão de patrimônio.

Na segunda-feira, 5 de outubro, primeiro pregão depois do primeiro turno da eleição presidencial, o Ibovespa subiu 7,70% e fechou em 206.911,89 pontos, recorde até então, com giro de R$ 103,3 bilhões, enquanto o dólar comercial caiu 4,12%, para R$ 5,00, segundos dados levantados pela DataBay. Foi a terceira maior alta diária do índice desde 2009, atrás apenas de dois pregões de março de 2020, e a maior já registrada em um pregão seguinte a primeiro turno desde o Plano Real. No domingo, Flávio Bolsonaro (PL) havia recebido 47,03% dos votos válidos e Luiz Inácio Lula da Silva (PT), 45,16%, resultado que levou a disputa ao segundo turno, marcado para 25 de outubro.
Movimentos dessa dimensão costumam ser lidos de duas maneiras. Na primeira, a bolsa sobe porque o resultado favorece o candidato preferido pelos investidores; na segunda, sobe porque a votação reduz a incerteza sobre o rumo da política econômica, qualquer que seja o candidato à frente. A literatura acadêmica sobre eleições e preços de ativos trata das duas hipóteses há mais de três décadas, e a série histórica do próprio Ibovespa permite verificar até que ponto cada uma descreve o caso brasileiro.
O levantamento usa os fechamentos diários do Ibovespa divulgados pela Bolsa de Valores, compilados pela Plataforma DataBay, nas nove eleições presidenciais realizadas desde o Plano Real, de 1994 a 2026. Para cada eleição, foram calculadas a variação do índice no primeiro pregão depois do primeiro turno, em relação ao último fechamento anterior à votação, as variações nos 20 pregões anteriores e nos cinco pregões seguintes, a variação entre os dois turnos e a variação depois do segundo turno, quando houve. Foi calculada também a volatilidade nos 20 pregões encerrados na véspera do primeiro turno e nos 20 pregões posteriores ao primeiro pregão pós-eleição.
O Ibovespa subiu no primeiro pregão depois do primeiro turno em seis das nove eleições. Considerando apenas as sete que foram ao segundo turno, de 2002 a 2026, foram seis altas, com variação média de 2,88% e mediana de 4,57%. As seis altas correspondem às seis eleições mais recentes e ocorreram tanto quando o mais votado era o candidato da esquerda, em 2006, 2010, 2014 e 2022, quanto quando era o candidato da direita, em 2018 e 2026, de modo que o sinal da variação não acompanhou o partido que saiu à frente.
O que distingue esses pregões é a amplitude. Desde julho de 1994, a variação diária do Ibovespa foi, em média, de 1,36%, para cima ou para baixo; nos nove pregões seguintes ao primeiro turno, a média foi de 3,99%, quase três vezes maior.

As exceções ajudam a qualificar a regra. Em 2002, com Lula à frente, o índice caiu 4,28% no pregão seguinte, depois de ter perdido 15,57% nos 60 pregões anteriores. As outras duas quedas ocorreram justamente nas eleições decididas no primeiro turno, com a vitória de Fernando Henrique Cardoso: 2,72% em 1994 e 4,47% em 1998. Nesses dois casos a incerteza eleitoral foi integralmente eliminada pela votação, e ainda assim a bolsa caiu no pregão seguinte. Em 1994, o índice vinha de alta de 40,44% em 60 pregões, na esteira do lançamento do real, e a vitória era amplamente esperada; em 1998, a eleição ocorreu em meio à crise que se seguiu à moratória russa, com o Ibovespa em queda de 37,99% em 60 pregões e volatilidade anualizada acima de 120%. Um resultado esperado traz pouca informação nova, e, nesses episódios, o ambiente financeiro pesou mais do que a definição do vencedor.
Nas seis eleições com segundo turno já concluídas, de 2002 a 2022, o Ibovespa terminou o intervalo entre as duas votações em alta em cinco, com variação média de 3,36% entre a véspera do primeiro turno e a véspera do segundo. Boa parte desse ganho, porém, veio do primeiro pregão: do fechamento desse pregão até a véspera do segundo turno, foram três altas e três quedas, entre elas a de 9,06% em 2014. Em 2026, nos cinco pregões seguintes ao primeiro turno, de 5 a 9 de outubro, o índice acumulou 8,82% sobre a véspera da votação e fechou a sexta-feira em 209.066,90 pontos, depois de duas quedas e duas altas nos pregões que se seguiram ao de segunda-feira.
O dado menos intuitivo está no dia seguinte ao segundo turno, quando o vencedor já é conhecido e a incerteza eleitoral, por definição, terminou. O Ibovespa caiu nesse pregão em quatro das seis eleições: 4,40% em 2002, 1,09% em 2006, 2,77% em 2014 e 2,24% em 2018, depois de vitórias de candidatos do PT nas três primeiras e de Jair Bolsonaro na última. Subiu 1,26% em 2010 e 1,31% em 2022. Cinco pregões depois do segundo turno, o índice estava acima do nível da véspera nas seis eleições, com ganho médio de 3,22%.
A volatilidade também não seguiu um padrão único. Ela diminuiu depois das duas eleições decididas no primeiro turno e em duas das seis que foram ao segundo, as de 2006 e 2022, e aumentou nas outras quatro, com destaque para 2014, quando passou de 28,5% para 44,6% ao ano, o que é compatível com o fato de que um primeiro turno que leva a disputa ao segundo reduz o número de candidatos sem definir o vencedor.

A hipótese de que a simples redução da incerteza pode elevar os preços tem base teórica conhecida. Ľuboš Pástor e Pietro Veronesi mostraram, em modelo publicado no Journal of Financial Economics em 2013, que a incerteza sobre as escolhas do governo exige um prêmio de risco, maior quando a economia está fraca, e eleva a volatilidade e a correlação entre as ações. Em trabalho posterior com Bryan Kelly, os mesmos autores encontraram esse prêmio no mercado de opções: contratos cujo prazo atravessa eleições nacionais são mais caros, porque protegem contra os riscos de preço, de variância e de cauda associados ao evento. A formulação mais antiga é a hipótese da informação incerta, de Keith Brown, Van Harlow e Seha Tinic, de 1988, segundo a qual investidores avessos ao risco fixam preços com desconto logo depois de um evento que aumenta a incerteza, de modo que, à medida que ela se dissipa, as variações seguintes tendem a ser positivas, tenha sido boa ou ruim a notícia inicial.
A evidência internacional é compatível com esse mecanismo, mas o localiza sobretudo antes da votação. Christos Pantzalis, David Stangeland e Harry Turtle examinaram eleições em 33 países entre 1974 e 1995 e encontraram retornos anormais positivos nas duas semanas anteriores à semana da eleição, mais fortes em países com menor grau de liberdade política e econômica em que a oposição venceu. Jędrzej Białkowski, Katrin Gottschalk e Tomasz Wisniewski, com dados de 27 países da OCDE, mostraram que a variância específica do país pode dobrar na semana da eleição, sinal de que os investidores são surpreendidos pelo resultado, e que o choque é maior quando a margem de vitória é estreita ou quando muda a orientação política do governo. Para eleições em dois turnos, o estudo mais próximo do caso brasileiro é o de Daniel Carnahan e Sebastian Saiegh, que analisaram disputas presidenciais em cinco países da América Latina entre 1999 e 2018 e concluíram que a volatilidade é maior nos dias seguintes a resultados ao mesmo tempo imprevisíveis e decisivos.
Há também evidência de que o conteúdo do resultado importa. Erik Snowberg, Justin Wolfers e Eric Zitzewitz usaram mercados de previsão e eleições apertadas nos Estados Unidos para mostrar que os preços das ações respondem à mudança na probabilidade de vitória de cada partido [8]. No Brasil, Nathan Jensen e Scott Schmith associaram o avanço de Lula nas pesquisas de 2002 a um aumento da volatilidade da bolsa [9], e Araujo Jr., Moreira, Coutinho e Shikida, com dados diários de 1995 a 2010, concluíram que o mercado reage de imediato aos resultados eleitorais efetivos ou prováveis, e não gradualmente ao longo dos mandatos [10].
Confrontados com essa literatura, os números do Ibovespa permitem quatro observações. A primeira é que o pregão seguinte ao primeiro turno é um evento de informação, em que os votos apurados substituem as pesquisas e os preços se ajustam de uma vez, com amplitude cerca de três vezes maior que a de um dia comum. A segunda é que o sinal desse ajuste não acompanhou o partido do candidato mais votado, já que houve altas com candidatos do PT e da direita à frente e, depois do segundo turno, quedas após vitórias dos dois campos. A terceira é que a redução da incerteza, embora seja um mecanismo bem estabelecido na teoria, não basta para explicar o que se observou, pois o índice caiu nas duas eleições resolvidas no primeiro turno e em quatro dos seis pregões seguintes ao segundo turno, exatamente os momentos em que a incerteza eleitoral desapareceu. A quarta é que não se pode dizer que a bolsa sempre sobe depois do primeiro turno, porque ela caiu em três das nove eleições.
A leitura mais compatível com o conjunto das evidências é a de que o mercado reage à diferença entre o resultado e o que já estava nos preços, e essa diferença reúne dois componentes que nove observações não permitem separar: a redução da incerteza e o conteúdo da surpresa. No pregão de 5 de outubro, a nota de fechamento publicada pela Bolsa de Valores registrava a avaliação de que os investidores passavam a precificar a possibilidade de uma política econômica mais favorável, ainda dependente de confirmação. Resultados amplamente esperados, como os de 1994 e 1998 e os de parte dos segundos turnos, produziram pouco ou nenhum ganho imediato.
Nove eleições, das quais sete com segundo turno, formam uma amostra pequena demais para testes estatísticos, e cada disputa ocorreu em condições próprias de juros, câmbio e cenário externo. Os resultados descrevem o que aconteceu e não permitem estimar o que acontecerá no pregão seguinte ao segundo turno de 25 de outubro nem nas semanas posteriores; o histórico registra apenas que, depois do primeiro pregão, o caminho do índice até a segunda votação foi de alta em metade das vezes e de queda na outra metade.
Leia todas as colunas de Guilherme Carter.
TRIBUNAL SUPERIOR ELEITORAL. Flávio Bolsonaro (PL) e Lula (PT) vão disputar o 2º turno para a Presidência da República. Brasília, 5 out. 2026. Disponível em: https://www.tse.jus.br/comunicacao/noticias/2026/Outubro/flavio-bolsonaro-e-lula-vao-disputar-o-2o-turno-para-a-presidencia-da-republica.
PÁSTOR, Ľ.; VERONESI, P. Political uncertainty and risk premia. Journal of Financial Economics, v. 110, n. 3, p. 520-545, 2013.
KELLY, B.; PÁSTOR, Ľ.; VERONESI, P. The price of political uncertainty: theory and evidence from the option market. Journal of Finance, v. 71, n. 5, p. 2417-2480, 2016.
BROWN, K. C.; HARLOW, W. V.; TINIC, S. M. Risk aversion, uncertain information, and market efficiency. Journal of Financial Economics, v. 22, n. 2, p. 355-385, 1988.
PANTZALIS, C.; STANGELAND, D. A.; TURTLE, H. J. Political elections and the resolution of uncertainty: the international evidence. Journal of Banking & Finance, v. 24, n. 10, p. 1575-1604, 2000.
BIAŁKOWSKI, J.; GOTTSCHALK, K.; WISNIEWSKI, T. P. Stock market volatility around national elections. Journal of Banking & Finance, v. 32, n. 9, p. 1941-1953, 2008.
CARNAHAN, D.; SAIEGH, S. Electoral uncertainty and financial volatility: evidence from two-round presidential races in emerging markets. Economics & Politics, v. 33, n. 1, p. 109-132, 2021.
SNOWBERG, E.; WOLFERS, J.; ZITZEWITZ, E. Partisan impacts on the economy: evidence from prediction markets and close elections. Quarterly Journal of Economics, v. 122, n. 2, p. 807-829, 2007.
JENSEN, N. M.; SCHMITH, S. Market responses to politics: the rise of Lula and the decline of the Brazilian stock market. Comparative Political Studies, v. 38, n. 10, p. 1245-1270, 2005.
ARAUJO JR., A. F.; MOREIRA, L. N.; COUTINHO, E. S.; SHIKIDA, C. D. Influência do calendário eleitoral sobre o mercado brasileiro de ações. Estudos do CEPE, n. 44, 2016.
Siga o Times Brasil - Licenciado Exclusivo CNBC no

Maiores Audiências
 1
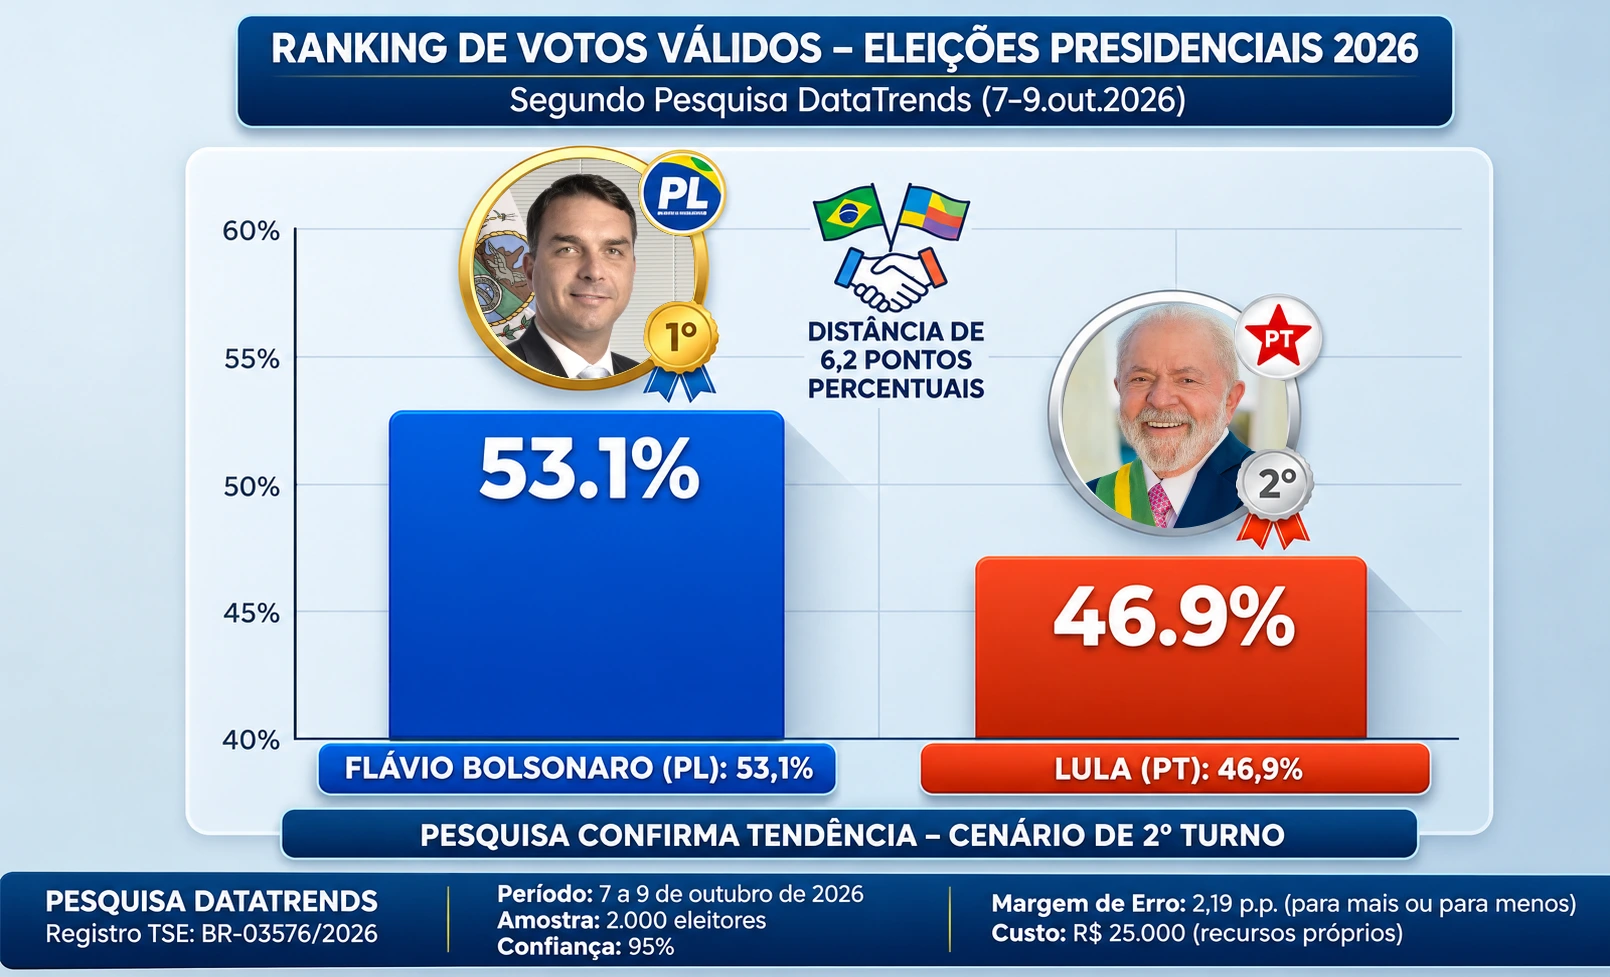
DECISÃO 2026: Flávio tem 53,1% dos votos válidos contra 46,9% de Lula, aponta pesquisa DataTrends
 2
Após defender Master, Gabriela Prioli sinaliza voto em Lula; mensagens revelam contrato de 12 meses da influenciadora com o banco
 3
Antes de ser preso, Vorcaro pesquisou no ChatGPT como afastar diretores do Banco Central
 4
DECISÃO 2026: campanha de Flávio Bolsonaro apresenta notícia-crime contra diretor-geral da PF por anúncio de investigação no dia da eleição
 5
Caso Master: Fábio Faria afirmou em áudio que Moraes não poderia participar de encontro em Trancoso com Vorcaro, Ciro Nogueira e Hugo Motta


