

Siga o Times Brasil - Licenciado Exclusivo CNBC no

 Contas de Trump movimentaram até US$ 97,5 milhões em ações da Nvidia
Bug de software está afetando serviços bancários para consumidores, diz JPMorgan Chase
Conselho da Nvidia não considera trazer Jensen Huang de volta como CEO, diz fonte à CNBC
Petróleo dos Estados Unidos recua para US$ 87 por barril com recuperação das exportações do Oriente Médio
Warren Buffett doa US$ 5,5 bilhões e afirma que a bondade “se multiplica” em carta de Ação de Graças
Publicado 16/11/2026 • 21:12 | Atualizado há 56 minutos
Compartilhar


Mestre pela FGV-EESP. Professor de Finanças na FGV. Coordenador dos programas de pós-graduação da B7 Business School. Managing Director da DataBay, fintech de inteligência de dados para o mercado de capitais. Presença constante na mídia sobre economia e gestão de patrimônio.

Foto: Freepik
Menos de três semanas depois do segundo turno, o governo reeleito apresentou ao Congresso o conjunto de medidas que vinha sendo chamado de pacote fiscal. Na quarta-feira, 11 de novembro, o ministro do Planejamento e Orçamento, Bruno Moretti, expôs as propostas à Comissão Mista de Orçamento, com impacto estimado entre R$ 50 bilhões e R$ 60 bilhões em 2027, e na noite seguinte o Senado aprovou, por 45 votos a 31, o texto-base do Projeto de Lei Complementar 299/2026, que reúne essas medidas. Para quem acompanha as contas públicas, a pergunta relevante é se o projeto alterou o preço que os investidores cobram para financiar o Tesouro, e a curva de juros futuros, com dados compilados pela DataBay, indica que não: na sexta-feira, 13, a taxa de dez anos estava em 15,10% ao ano, 0,10 ponto percentual acima do nível da véspera do anúncio.
O PLP 299/2026 foi apresentado pelo líder do governo no Senado, e relatado por Eduardo Braga (MDB-AM), que também relata o Orçamento de 2027. O texto altera a lei do arcabouço fiscal em quatro frentes principais. A primeira autoriza o Executivo a conter despesas ao longo do ano mirando o centro da meta de resultado primário, e não o limite inferior, e determina que, nos exercícios em que essa contenção for acionada, o crescimento real da despesa fique limitado a 2%, abaixo do teto atual de 2,5%. A segunda eleva de 10% para 20% o corte linear de benefícios tributários aprovado no fim de 2025. A terceira limita benefícios tributários, entre eles o regime de incentivo à infraestrutura (Reidi), ao valor registrado em 2026 corrigido pelo IPCA. A quarta permite ao governo restringir temporariamente o uso de créditos tributários pelas empresas para compensar impostos devidos à Receita Federal. O projeto também exclui da meta de 2026 até R$ 10,5 bilhões da subvenção ao diesel.
O parecer do relator estima uma melhora de R$ 45,1 bilhões a R$ 56,1 bilhões no resultado primário de 2027, algo entre 0,3% e 0,4% do PIB, distribuída da seguinte forma:
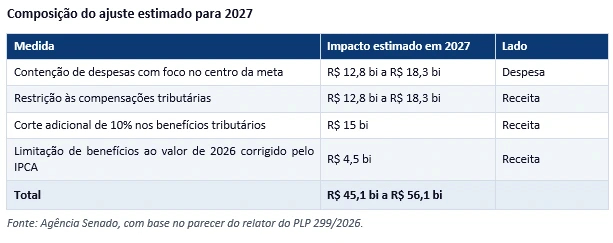
Somadas as três linhas de receita, entre 67% e 72% do efeito vem da arrecadação. A meta de 2027 é um superávit primário de 0,5% do PIB, ou R$ 73,2 bilhões, e a equipe de macroeconomia da XP calcula que, com o projeto aprovado, o resultado pode ficar perto desse centro.
Para medir a reação, usei as taxas referenciais DI x pré da Bolsa, compiladas pela DataBay, nos prazos de um, dois, cinco e dez anos, e as taxas a termo entre dois e seis anos e entre seis e dez anos, que isolam o que o mercado cobra em cada trecho da curva. O efeito do pacote deve ser lido na comparação entre 10 de novembro, véspera do anúncio, e 13 de novembro, primeiro pregão depois da aprovação do texto-base.
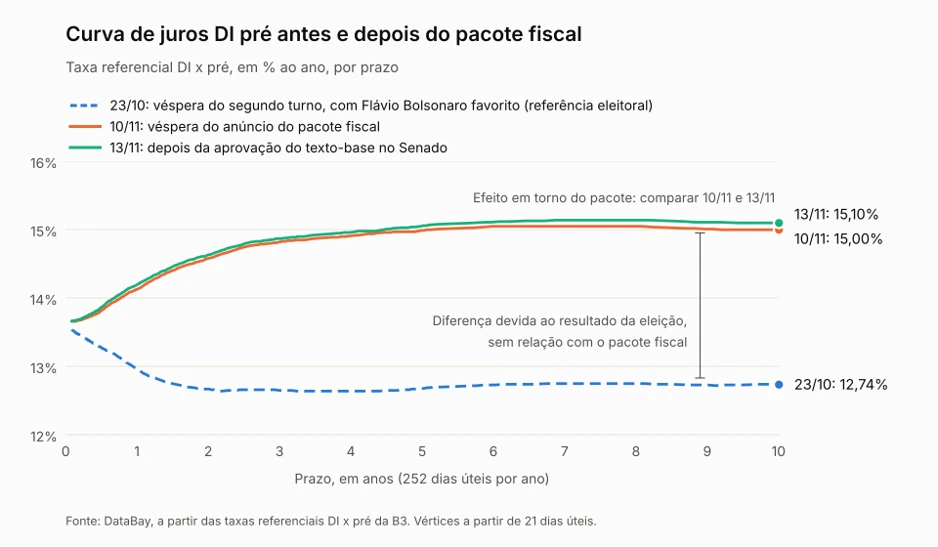
Curva de juros DI pré em três datas. As curvas de 10/11 e 13/11 mostram a reação ao pacote. A curva tracejada, de 23/10, é anterior ao segundo turno, quando os preços refletiam o favoritismo de Flávio, e aparece apenas como referência eleitoral, sem relação com o pacote ou com o ajuste fiscal. Fonte: DataBay.
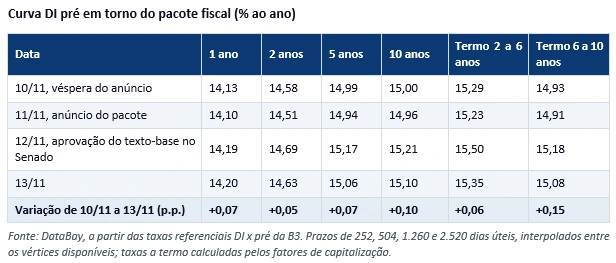
A leitura é a de que o pacote praticamente não moveu a curva. No dia do anúncio as taxas recuaram entre 0,03 e 0,07 ponto percentual, na quinta-feira subiram de 0,09 ponto, no prazo de um ano, a 0,25 ponto, no de dez, e na sexta-feira devolveram parte dessa alta. A variação da quinta-feira foi expressiva para um único pregão, cerca de três vezes a oscilação diária típica da taxa de dez anos desde maio, mas o saldo dos três pregões é pequeno: a taxa de dez anos ficou 0,10 ponto acima do nível da véspera, menos do que a variação mediana de 0,15 ponto observada em janelas de três pregões na mesma série, e as taxas de um a cinco anos, entre 0,05 e 0,07 ponto acima. A taxa a termo de seis a dez anos subiu 0,15 ponto, o que indica que o movimento se concentrou na ponta longa, onde aparece o prêmio de risco fiscal, e não a expectativa para a Selic. Na curva de juros, portanto, o saldo é o de um pacote que não alterou os preços, e não o de uma rejeição duradoura.
Fora do mercado de juros, a quinta-feira foi o dia mais negativo, com o dólar em alta de 1,6%, a R$ 5,65, maior fechamento desde junho de 2025, e o Ibovespa em queda de 0,43%, parcialmente revertida pela alta de 0,66% da sexta-feira. Esses movimentos não podem ser atribuídos apenas ao pacote, porque no mesmo pregão pesaram a expectativa de alta de juros nos Estados Unidos em dezembro, o balanço do Banco do Brasil e a divulgação do IPCA de outubro, de 4,63% em doze meses, segundo resultado seguido acima do teto da meta.
O motivo pelo qual um ajuste de 0,3% a 0,4% do PIB não desloca os juros longos aparece na condição de estabilidade da dívida. Para que a relação entre dívida e PIB pare de crescer, o superávit primário precisa ser igual à dívida multiplicada pela diferença entre o juro real e o crescimento real da economia, dividida por um mais a taxa de crescimento. Com a dívida bruta em 82,9% do PIB, um juro real de 5% e crescimento de 2,5% ao ano exigem superávit de 2,0% do PIB. Com juro real de 6%, próximo do custo que hoje se obtém ao dividir os juros pagos em doze meses pelo estoque da dívida e descontar a inflação, e crescimento de 2%, o número sobe para 3,25%. Com 7,5%, pouco abaixo do que os títulos do Tesouro indexados ao IPCA pagavam no início de novembro, chega a cerca de 4,5%. A parte inferior dessa faixa coincide com as estimativas da Instituição Fiscal Independente, de 2,1% a 2,9% do PIB conforme a hipótese adotada para o juro neutro. A meta do governo é de 0,5% do PIB em 2027 e de 1,5% em 2030.
A proporção entre receita e despesa também importa. Alberto Alesina, Carlo Favero e Francesco Giavazzi examinaram planos plurianuais de ajuste adotados por 16 países da OCDE ao longo de três décadas e concluíram que os baseados em corte de despesas custaram bem menos em termos de produto do que os baseados em aumento de impostos, diferença que associaram à resposta da confiança das empresas e do investimento privado, e que ajustes permanentes custaram menos do que os intermitentes. A transposição para o caso brasileiro exige cuidado, porque a amostra é de economias avançadas e porque o lado da receita, aqui, consiste em reduzir benefícios tributários, o que alarga a base de arrecadação em vez de elevar alíquotas e tende a distorcer menos do que os aumentos de impostos típicos daquela literatura.
A questão que fica em aberto é a da permanência das medidas. A contenção de despesas é uma faculdade do Executivo, exercida ano a ano, e o próprio texto estabelece que a redução do limite não se incorpora à base de cálculo dos exercícios seguintes. A restrição às compensações não extingue o crédito das empresas, apenas adia o seu uso, de modo que parte do ganho de 2027 corresponde a arrecadação antecipada, e a FecomercioSP observa que esse adiamento cria um passivo da União com os contribuintes, corrigido pela Selic, que não aparece na dívida bruta. Pelas contas da entidade, cerca de R$ 19 bilhões do pacote têm efeito permanente.
O projeto tem méritos que convém registrar. É a primeira medida concreta de ajuste do governo reeleito, foi apresentado e votado no Senado em dois dias e transforma em lei o compromisso de perseguir o centro da meta. A opção por concentrar o esforço em benefícios tributários de empresas, e não em salário mínimo, previdência ou pisos de saúde e educação, corresponde ao que o governo defendeu na campanha. Há também economistas que criticam o pacote pelo motivo oposto ao do mercado, por entenderem que a contenção recairá sobre o investimento público e que a origem do desequilíbrio está no custo da dívida, e não no resultado primário. A aritmética da seção anterior dá razão a uma parte desse argumento, pois o juro pesa mais do que o primário na trajetória da dívida, mas a taxa longa é um preço formado no mercado, e não uma decisão do governo ou do Banco Central.
A meu ver, o limite do projeto está naquilo que ele preserva. As despesas obrigatórias respondem por cerca de 92% da despesa primária na proposta orçamentária de 2027 e crescem por regras de indexação e vinculação que o PLP não altera. Enquanto essas regras permanecerem, a contenção recai sobre a parcela discricionária, que é pequena, e o restante do ajuste depende de receita. Segundo outras fontes, a equipe econômica ainda pretende discutir com o presidente uma proposta de emenda constitucional para limitar despesas que hoje ficam fora do arcabouço, como o Fundeb e o fundo constitucional do Distrito Federal, mas não há texto nem calendário.
O Senado vota na terça-feira, 17, os quatro destaques pendentes, que tratam de transferências a estados e municípios, de compensações entre regimes previdenciários, do uso de créditos tributários e dos limites para o crescimento das despesas. Em seguida o texto vai à Câmara, onde pode ser alterado, e o governo trabalha para sancioná-lo ainda em 2026, de modo que as regras valham para o Orçamento de 2027, cuja votação está prevista para até 17 de dezembro. A margem observada no Senado sugere uma tramitação difícil, já que o requerimento de urgência passou por 40 votos a 38 e o texto-base teve quatro votos além do mínimo necessário. Também na terça-feira, o ministro da Fazenda, Dario Durigan, fala à Comissão de Assuntos Econômicos do Senado, e o presidente ainda não definiu quem comandará a pasta no próximo mandato.
O acompanhamento das próximas semanas passa por três pontos: o texto que sair da Câmara, em especial a regra das compensações tributárias; o eventual envio de uma emenda constitucional sobre despesas obrigatórias; e a taxa a termo de seis a dez anos, em 15,08% na sexta-feira, que é o trecho da curva que deve responder primeiro se a avaliação sobre a trajetória da dívida mudar.
Siga o Times Brasil - Licenciado Exclusivo CNBC no
Maiores Audiências
 1
Apagão mundial em 17 de novembro é real? Saiba o que está por trás do boato
 2
Após escândalo na Nvidia, EUA impõem novas restrições ao Brasil para acesso a chips de IA
 3
O que Os Simpsons, a Defesa Civil e os EUA têm a ver com o apagão de 17 de novembro?
 4
Dólar sobe a R$ 5,74 e Ibovespa recua a 169 mil pontos após prévia do PIB apontar queda de 0,86% no trimestre
 5
PT apresenta projetos para taxar grandes fortunas, dividendos e investimentos


