

Siga o Times Brasil - Licenciado Exclusivo CNBC no

 Binance: por que o bitcoin resistiu melhor ao maior ataque hacker da história?
Ataque à Binance: Investigadores travam “jogo de gato e rato” para recuperar US$ 6,3 bilhões em fundos roubados
Binance: o que sabemos sobre ataque hacker e quais devem ser os próximos passos
Chevron e Exxon veem lucros aumentarem na casa dos 200% com a disparada dos preços do diesel em meio a guerras
Nvidia rebate suspeita de espionagem chinesa ligada a Jensen Huang e diz que acusações foram investigadas e descartadas
Publicado 16/03/2026 • 09:05 | Atualizado há 8 meses
Compartilhar


KEY POINTS
Diário de Pernambuco
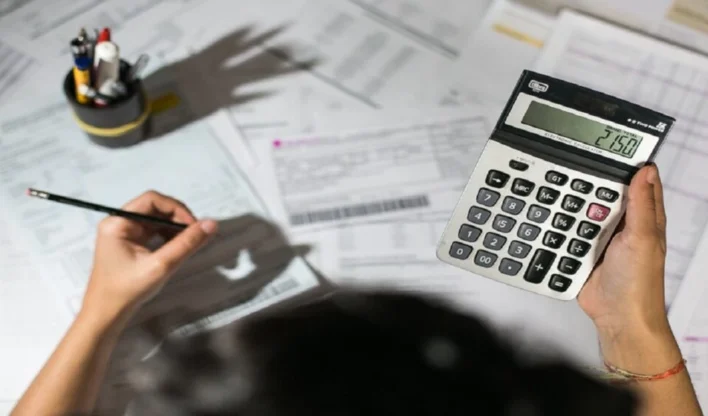
A Receita Federal definiu as datas de pagamento dos quatro lotes de restituições do Imposto de Renda de Pessoa Física neste ano, referente ao ano-calendário de 2025.
A Receita Federal definiu as datas de pagamento dos quatro lotes de restituições do Imposto de Renda de Pessoa Física (IRPF) neste ano, referente ao ano-calendário de 2025. O primeiro lote será creditado em 29 de maio, seguido por 30 de junho, 31 de julho e 28 de agosto. O texto foi publicado no Diário Oficial da União (DOU).
Além das prioridades por lei, terão preferência os contribuintes que utilizarem a declaração pré-preenchida e optarem por receber a restituição por meio do Pix. A Receita Federal realiza entrevista coletiva nesta segunda-feira (16) às 10h para anunciar as novas regras do Imposto de Renda 2026. A entrevista contará com a participação do secretário da Fisco, Robinson Barreirinhas.
Leia também: Petróleo supera US$ 104 após Trump ameaçar atacar hub de petróleo do Irã ‘só por diversão’
Estão obrigados a declarar o IRPF a pessoa física residente no Brasil que, no ano-calendário de 2025:
I – recebeu rendimentos tributáveis, sujeitos ao ajuste na declaração, cuja soma foi superior a R$ 35.584,00 (trinta e cinco mil, quinhentos e oitenta e quatro reais);
II – recebeu rendimentos isentos não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 200.000,00 (duzentos mil reais);
III – obteve, em qualquer mês, ganho de capital na alienação de bens ou direitos sujeito à incidência do Imposto;
IV – realizou operações de alienação em bolsas de valores, de mercadorias, de futuros e assemelhadas: a) cuja soma foi superior a R$ 40.000,00 (quarenta mil reais); ou b) com apuração de ganhos líquidos sujeitas à incidência do imposto;
Siga o Times | CNBC no Google e receba as principais notícias do Brasil e do Mundo.
Siga o Times | CNBCV – relativamente à atividade rural: a) obteve receita bruta em valor superior a R$ 177.920,00 (cento e setenta e sete mil e novecentos e vinte reais); ou b) pretenda compensar, no ano-calendário de 2025 ou posteriores, prejuízos de anos-calendário anteriores ou do próprio ano-calendário de 2025; VI – teve, em 31 de dezembro, a posse ou a propriedade de bens ou direitos, inclusive terra nua, de valor total superior a R$ 800.000,00 (oitocentos mil reais);
VII – passou à condição de residente no Brasil em qualquer mês e nessa condição encontrava-se em 31 de dezembro;
VIII – optou pela isenção do imposto sobre a renda incidente sobre o ganho de capital auferido na venda de imóveis residenciais, caso o produto da venda seja aplicado na aquisição de imóveis residenciais localizados no País, no prazo de cento e oitenta dias, contado da celebração do contrato de venda, nos termos do art. 39 da Lei nº 11.196, de 21 de novembro de 2005;
IX – optou por declarar os bens, direitos e obrigações detidos pela entidade controlada, direta ou indireta, no exterior como se fossem detidos diretamente pela pessoa física, nos termos do regime de transparência fiscal de entidade controlada estabelecido no art. 8º da Lei nº 14.754, de 12 de dezembro de 2023;
X – era titular, em 31 de dezembro, de trust e demais contratos regidos por lei estrangeira com características similares, nos termos dos arts. 10 a 13 da Lei nº 14.754, de 12 de dezembro de 2023;
XI – relativamente ao capital investido em aplicações financeiras no exterior, a que se referem os arts. 2º a 4º e 9º da Lei nº 14.754, de 12 de dezembro de 2023: a) auferiu rendimentos; ou b) pretenda compensar, no ano-calendário de 2025 ou posteriores, perdas de anos calendário anteriores ou do próprio ano-calendário de 2025;
ou XII – auferiu lucros ou dividendos de entidades no exterior, nos termos dos arts. 2º e 5º a 6º-A da Lei nº 14.754, de 12 de dezembro de 2023.
Leia mais: Má gestão e juros altos empurram empresas listadas para recuperação judicial em onda sem precedentes
🔷 Canal 562 ClaroTV+ | Canal 562 Sky | Canal 592 Vivo | Canal 187 Oi | Operadoras regionais
🔷 TV SINAL ABERTO: parabólicas canal 562
🔷 ONLINE: www.timesbrasil.com.br | YouTube
🔷 FAST Channels: Samsung TV Plus, LG Channels, TCL Channels, Pluto TV, Roku, Zapping | Novos Streamings
Siga o Times Brasil - Licenciado Exclusivo CNBC no
Maiores Audiências
 1
Protestos e acusações de golpe mergulham Polônia em nova crise institucional
 2
Ataque de US$ 6,3 bi à Binance derruba bitcoin, trava saques e expõe novo risco do mercado cripto
 3
Buscas por Rafael Fonteles disparam 1.350% no Google após entrar na disputa pela Fazenda
 4
Binance: por que o bitcoin resistiu melhor ao maior ataque hacker da história?
 5
“A decisão eu tomei sem que ninguém soubesse”, diz Flávio Bolsonaro em primeira live após saída do Brasil


